Функція ODDFPRICE (ЦЕНАПЕРВНЕРЕГ)
- Назва в Excel
ODDFPRICE- У російській версії
ЦЕНАПЕРВНЕРЕГ- Категорія
- Фінансові
Функція ODDFPRICE повертає ціну за 100 рублів номінальної вартості цінних паперів для нерегулярного (короткого або довгого) першого періоду.
Назви функцій подано англійською, як в українському Excel. Скриншоти й книги-приклади — з російської версії.
Опис функції ODDFPRICE
Повертає ціну за 100 рублів номінальної вартості цінних паперів для нерегулярного (короткого або довгого) першого періоду.
Синтаксис
=ODDFPRICE(дата_згоди; дата_погашення; дата_випуску; перший_купон; ставка, дохід; погашення; частота; [базис])Важливо! Дати повинні вводитися з використанням функції DATE або як результат обчислення інших формул і функцій. Наприклад, для зазначення дати 23 травня 2008 р. скористайтеся виразом DATE(2008,5,23). Якщо ввести дати як текст, це може спричинити проблеми.
Аргументи
дата_згоди
Обов'язковий. Дата розрахунку для цінних паперів (дата продажу цінних паперів покупцю, пізніша за дату випуску).
дата_погашення
Обов'язковий. Термін погашення цінних паперів. Ця дата визначає момент, коли закінчується строк дії цінних паперів.
дата_випуску
Обов'язковий. Дата випуску цінних паперів.
перший_купон
Обов'язковий. Дата першої купонної виплати для цінних паперів.
ставка
Обов'язковий. Відсоткова ставка для цінних паперів.
дохід
Обов'язковий. Річний дохід за цінними паперами.
погашення
Обов'язковий. Викупна вартість цінних паперів в розрахунку на 100 рублів номінальної вартості.
частота
Обов'язковий. Кількість купонних виплат на рік. Для щорічних виплат частота = 1; для піврічних — 2; для квартальних — 4.
базис
Необов'язковий аргумент. Використаний спосіб підрахунку днів.
| Базис | Спосіб обчислення днів |
|---|---|
| 0 або опущено | Американський (NASD) 30/360 |
| 1 | Фактичний/фактичний |
| 2 | Фактичний/360 |
| 3 | Фактичний/365 |
| 4 | Європейський 30/360 |
Зауваження
- У програмі Microsoft Excel дати зберігаються у вигляді послідовних чисел, що дозволяє використовувати їх у обчисленнях. За замовчуванням даті 1 січня 1900 р. відповідає число 1, а 1 січня 2008 р. — число 39 448, оскільки інтервал між ними становить 39 448 днів.
- Дата згоди — це дата продажу купона покупцю, наприклад облігації. Дата погашення — це дата закінчення строку дії купона. Припустимо, наприклад, що облігація зі строком дії 30 років випущена 1 січня 2008 р. і придбана покупцем через шість місяців після випуску. Датою випуску буде 1 січня 2008 р., датою розрахунку — 1 липня 2008 р., а дата погашення такої облігації настане 1 січня 2038 р., тобто через 30 років після дати випуску.
- дата_згоди, дата_погашення, дата_випуску, перший_купон і базис обрізаються до цілих.
- Якщо значення аргументу дата_згоди, дата_погашення, дата_випуску або перший_купон не є дійсною датою, функція ODDFPRICE повертає помилку #VALUE!.
- Якщо ставка < 0 або дохід < 0, то функція ODDFPRICE повертає помилку #NUM!.
- Якщо базис < 0 або базис > 4, то функція ODDFPRICE повертає помилку #NUM!.
- Повинна виконуватися наступна умова (інакше функція ODDFPRICE повертає помилку #NUM!):
дата_погашення > перший_купон > дата_згоди > дата_випуску - ODDFPRICE обчислюється таким чином:
Нерегулярний короткий перший купон:
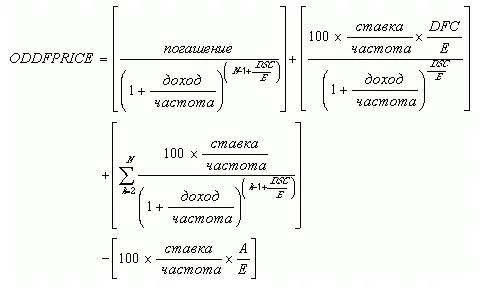
де:
- A = кількість днів від початку періоду купона до дати розрахунку (накопичені дні).
- DSC = кількість днів від дати розрахунку до дати наступного купона.
- DFC = кількість днів від початку періоду нерегулярного купона до дати першого купона.
- E = кількість днів у періоді купона.
- N = кількість оплачуваних купонів між датою розрахунку та датою погашення. (Якщо це число дробове, то воно округлюється вгору до найближчого цілого).
Нерегулярний довгий перший купон:
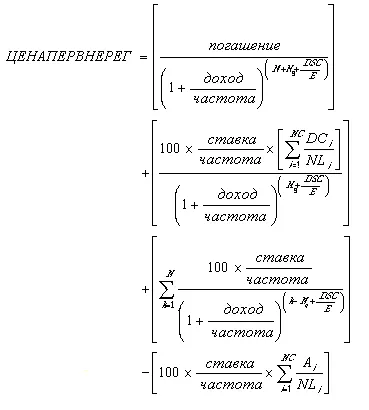
де:
- Ai = кількість днів від початку i-го (останній) квазікупонного періоду в нерегулярному періоді.
- DCi = кількість днів від вказаної дати (або дати випуску) до першого квазікупона (i = 1) або кількість днів у квазікупоні (i = 2,…, i = NC).
- DSC = кількість днів від дати розрахунку до дати наступного купона.
- E = кількість днів у періоді купона.
- N = кількість оплачуваних купонів від дати першого фактичного купона до дати погашення. (Якщо це число дробове, то воно округлюється вгору до найближчого цілого.)
- NC = кількість квазікупонних періодів, що вкладаються в нерегулярний період. Якщо це число дробове, то воно округлюється вгору до найближчого цілого.
- NLi = нормальна тривалість у днях повного i-го (останній) квазікупонного періоду в нерегулярному періоді.
- Nq = кількість повних квазікупонних періодів від дати розрахунку до першого купона.